 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

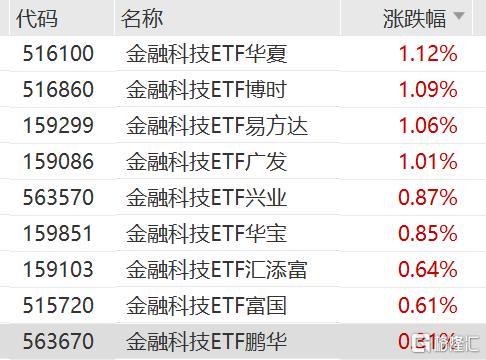
金融软件股上涨,赢时胜、艾融软件涨超6%,安硕信息、翠微股份、银之杰、大智慧涨超3%,带动金融科技ETF华夏(516100)上涨1.12%领涨板块,金融科技ETF博时(516860)上涨1.09%,金融科技ETF易方达(159299)上涨1.06%,金融科技ETF广发(159086)上涨1.01%,金融科技ETF兴业(563570)上涨0.87%,金融科技ETF华宝(159851)上涨0.85%,金融科技ETF汇添富(159103)上涨0.64%,金融科技ETF富国(515720)上涨0.61%,金融科技ETF鹏华(563670)上涨0.31%。
金融科技ETF跟踪中证金融科技主题指数,重仓计算机+非银金融,覆盖互联网券商、金融IT、跨境支付、AI应用等热门主题,兼具金融周期+科技成长属性,权重股分别为东方财富、同花顺、恒生电子、指南针、润和软件、东华软件、新大陆、银之杰、广电运通、拉卡拉等。
金融IT方面,中信证券A5 Max稳定运行,行业研讨聚焦信创与AI落地,阿里云发布Qwen Book;金融信息服务方面,中经社与阿里云共建金融AI,Robinhood推出投资智能体;消费金融方面,八部门提出加大服务消费信贷供给;第三方支付方面,支付宝重组事业群,政策推动跨境支付互联互通及数字人民币智能合约应用。海外AI前沿方面,谷歌更新前沿模型,ServiceNow推出AIWorkflow Factory,多家企业联合推进智能体身份与权限治理。
国泰海通证券指出,Agent渗透进入各行各业,逐渐成为现实世界的Infra,推动金融科技产业迈向智能化新阶段,成长空间广阔,金融科技投资迎来新机遇,推荐各细分领域受益的核心公司:1)看好金融IT中Agent规模化落地带来的业务系统升级需求叠加大模型深度赋能带来的提质增效,此外市场交投活跃,提高了券商IT系统升级的迫切性。2)看好金融信息服务行业智能投研、智能投顾的发展前景,提供差异化、智能化的信息服务更好满足投资者对于信息的需要,推荐推出优质垂类Agent产品的头部公司。3)看好智能体支付推动支付服务从通道型向智能经营型跃迁,推荐率先布局Agent Payment技术与场景的公司。
券商股方面,从前三季度A股开户规模已逼近去年全年水平。
上交所披露的数据显示,9月A股新增开户191.19万户,个人投资者开户189.97万户,机构开户1.22万户。个人新增开户今年首度跌破200万户关口;机构开户继续站稳1万户上方,高于1月、2月、4月及5月水平。
从月度变化节奏观察,年内新增开户走势呈现“开局冲高、回调、再度上行、回落、横盘震荡后走弱”的特征。1月市场行情火热,新增开户触及年内高点491.58万户;2月受季节性因素影响回落至252.3万户;3月再度反弹至460.14万户。4月至8月新增开户基本维持在260万户附近震荡,依次为249.13万户、276.53万户、286.46万户、265.54万户、239.73万户;9月进一步下探,创下年内月度最低值,首次低于200万户。
虽然9月单月新增开户创下年内低点,但A股前三季度累计新增开户达2712.59万户,基本看齐2025全年2743.69万户的开户总量。9月开户数据走低,大概率是市场阶段性赚钱效应有所弱化所致。
两融新增开户则维持平稳态势。中证数据信息显示,9月融资融券账户新增10.89万户,环比8月的10.74万户小幅上行1.4%,对比去年同期20.54万户下滑46.98%。截至9月末,全市场两融账户存量为1676.78万户,相较年初1564.02万户净增112.76万户;市场整体平均担保比例268.38%,相比8月末282.22%出现明显下行。
中金公司预计,42家上市券商三季度单季度实现归母净利润782亿元,同比增长15.5%、环比下降17.1%(扣除国泰海通2025年非经常性损益,下同);前三季度合计实现归母净利润2334亿元、同比增长43.3%,调整后营收5421亿元、同比增长30.2%。中金公司指出,行业业绩分化预计加剧,头部机构凭借专业化布局,有望把握结构性机会,延续业绩高增。三季度权益市场波动给同质化业务的同比增速带来压力。指数回调、特别是科创板调整,交投活跃度较上半年略有走弱,给经纪、权益自营及科创投资等高弹性业务的同比增速带来压力,亦影响两融与客需衍生品业务;叠加经纪佣金率与两融息差的同比收窄,部分依赖同质化业务的中小券商收入同比增速受压。