 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

现货黄金突破3960美元,连续下跌的黄金股集体反弹,山金国际涨超5%,万国黄金集团涨超4%;赤峰黄金、菜百股份、山东黄金、华钰矿业、周大生涨超3%。
黄金股ETF工银、黄金股ETF平安、黄金股ETF华安、黄金股ETF永赢、黄金股ETF华夏涨超2%,黄金股ETF国泰同步走高。
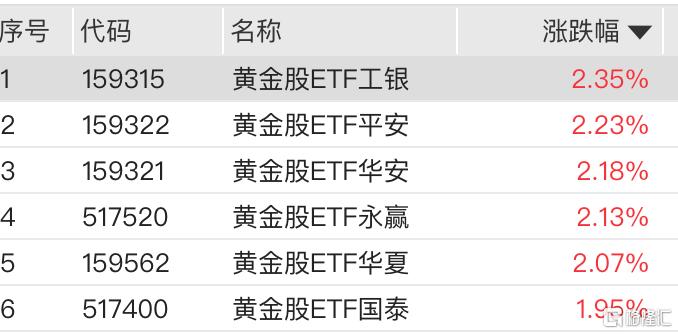
黄金股ETF跟踪SSH黄金股票指数,覆盖了沪深港三地上市的黄金产业链公司。
数据显示,现货黄金10月份的表现录得2008年以来最差。2008年10月金价下跌约17%,而今年10月跌幅已达约6.7%,显著弱于往年多数在-3%到+7%之间的波动。上周五,金价单日大跌3.6%,创下一年新低。本轮下跌主要由两条主线驱动:一是油价引发通胀担忧,进而强化加息定价,这属于基本面压制;二是科技股下跌迫使投资者卖出黄金,这往往属于一次性流动性冲击。随着周一油价因美伊谈判消息大跌,第一条基本面压制主线已有所缓解,这可能是金价在周一迎来反弹的部分原因。
贵金属零售商及市场信息服务机构Kitco每周黄金调查显示,华尔街在黄金跌破3900美元后选择放弃,63%受访者看空,仅6%看多本周市场,而散户投资者中,看多比例达到53%,远高于30%的看空比例。
华西证券研报指出,中长期看,本轮黄金牛市的核心并非单一降息交易,而是美元信用重估、美国财政约束、央行储备多元化与地缘风险共振。美国国债规模已突破40万亿美元,2026财年财政赤字达到2万亿美元,创下五年来新高;同期净利息支出升至9,630亿美元,同比增长14%,约占财政收入的21.5%,并超过同期7,630亿美元的国防支出,债务滚续与付息压力持续削弱市场对美国财政可持续性的信心。财政部长贝森特推动财政部将10至30年期美债单次回购规模由20亿美元提高至至少40亿美元,该操作并非量化宽松,但反映美国长债供给压力和市场流动性问题已经引起政策层关注,进一步强化黄金对主权信用和货币风险的对冲价值。地缘方面,美伊与俄乌冲突仍未解决,避险需求与通胀风险同步上升。央行购金趋势亦延续,2026年二季度全球央行净购金289吨,创历史同期新高,表明降低美元资产集中度、提高黄金储备占比仍是长期方向。美元信用弱化、债务扩张、央行购金及地缘风险构成的中长期支撑并未改变。受益于金价上涨,黄金资源股盈利预期增强,目前黄金股估值处于较低水平,关注黄金股配置机会。
华安基金,展望后市,伴随着加息预期的回落,10年期与2年期美债收益率均有明显下行,对黄金的宏观压制有所缓和,在度过近期的流动性冲击后,基本面支撑下的配置价值进一步凸显。中长期看,支撑黄金的结构性逻辑并未近期波动而动摇。美国财政可持续性问题、全球央行购金的持续趋势、以及地缘政治格局的碎片化,共同构成了黄金中长期配置价值的坚实底座。