 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

截至10月末,A股已有74家拟IPO企业撤回上市申请,其中北交所43家、上交所16家、深交所15家,超九成为发行人或保荐机构主动撤回。
从节奏上看,终止数量逐季走高:一、二、三季度分别为9家、22家、32家,10月以来又有11家;年内已有51家企业被抽中现场检查,超过2025年全年,“申报即担责”不再是口号。
市场普遍将此解读为“IPO收紧”的信号,并视之为资本市场的利好——至少新股不再分流资金了。
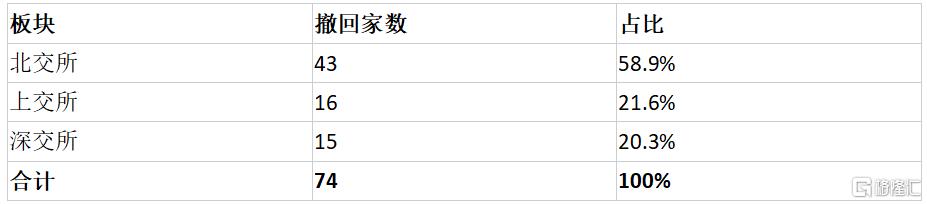
表1:2026年前10月A股IPO撤回情况
注:年内248家企业获受理,其中北交所105家、占比约42%;撤单贯穿整个审核周期,多数止步于首轮、二轮问询。
我觉得市场对IPO是有误解的。主流叙事是“IPO等于抽血”,发行多了就是利空;但仔细想想,事情并非如此。
要知道,国内市场本质上是为融资服务的(美国市场则是为投资服务的)。在一轮产业高速发展、融资高增、资产证券化的过程中,管理层天然有维护股市情绪的诉求:市场气氛热起来了,新股才发得出去、有人接、退得出。
所以在这个过程中,IPO大增必然伴随着股市上涨——发行节奏与市场情绪是共生关系,而不是跷跷板。
想一想这一轮的科技牛市(2024年底至2026年年中之前)、之前的消费牛市、新能源牛市、医药牛市,再加上更早之前的地产白酒牛市,无一不是“行情配合发行”的组合。
今年的数据尤其典型:前三季度A股共发行123家、募资2163亿元,同比分别增长约58%和180%,募资总额已超过2025年全年;新股上市首日平均涨幅高达273%,且无一破发。
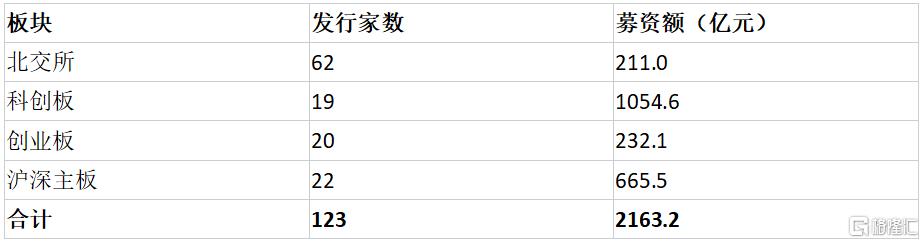
表2:A股2026年前3季度各板块IPO情况,格隆汇统计
注:募资前五为长鑫科技(666.07亿元,科创板史上最大IPO)、华润新能源、惠科股份、燧原科技、宇树科技,合计超1118亿元,占全市场逾五成;前三季度新股无一破发,96只首日翻倍、19只涨超500%。
1、 资本市场的底层定位与IPO收紧的辩证关系
中国资本市场的底层逻辑,归根结底依然是一个“融资市”。监管层的目标很明确——把A股打造成境内优质企业的首选上市地。近期市场传言IPO可能收紧,许多人将其视为利好,但客观来看未必如此。
既然资本市场的核心使命是承担融资功能,国家就有动力通过政策引导把市场维持在活跃状态,以吸引投资者参与,从而为企业的融资与发展提供助力。
制度层面也在持续松绑:2026年6月陆家嘴论坛上,证监会宣布将科创板第五套上市标准的适用范围扩大至人工智能领域,为未盈利的硬科技企业上市打开通道。
因此,IPO的节奏从来不是孤立的发行问题,而是与国家层面的融资战略需求紧密绑定。
2、基于“勾圈K”理论的阶段演变
在付鹏的“勾圈K”理论框架下,政府与市场在不同阶段承担着截然不同的职能。
这个框架本意是描述产业政策的完整周期:“勾”是政策倾注资源、引导资金入场;“圈”是借助资本市场完成证券化;“K”则是KO,把被扶植的对象推向市场化竞争,优胜劣汰。按付鹏自己的说法,投资上只做“勾、圈”环节,绝不做“K”。
“勾”的阶段,政府出台各类利好政策(补贴、税收、土地、引导基金)引导并吸引企业投身新兴产业的发展,此时赛道尚无证伪,资源雨露均沾;
而“圈”的阶段,资本市场则承担起为企业“圈钱”(融资)的职责,这里的“圈钱”是中性词,指的是完成资产证券化,二级市场的IPO放量正是这一阶段的典型特征;
如果接下来IPO市场真的收紧,就意味着“圈”的阶段即将结束,市场将步入最后一个“K”的阶段,即企业之间互相PK、互相KO的优胜劣汰期。
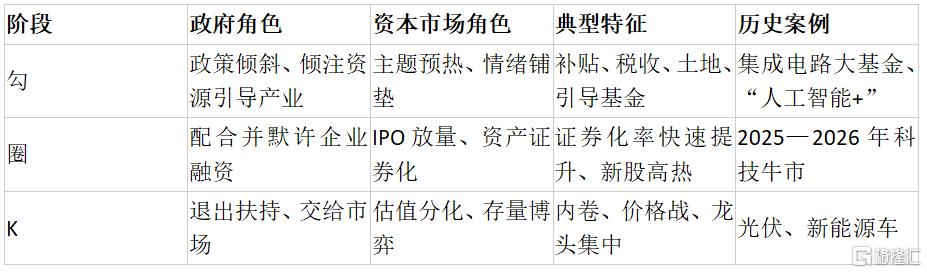
表3:勾圈K理论框架
3、 巨头融资尾声与市场的短期压力
由此推断,若IPO收紧的传言成真,意味着国家层面认为大型企业的阶段性融资已近尾声。
以近期递表的长江存储为例:8月21日获科创板受理,拟募资330亿元刷新科创板纪录,9月初即进入已问询状态,市场普遍预期2027年上半年挂牌。
这家NAND出货份额位居全球第三的存储龙头,单季归母净利润已达333.79亿元、毛利率76.77%——连这样体量的巨头都已进入发行通道,大型巨头的融资周期确实接近尾声,资本市场“圈”的职能也即将完成。
随之而来的是,企业将全面进入互相“PK、KO”的残酷竞争阶段。在这一新旧交替的节点,资本市场短期内不可避免地会面临一定压力。
这类似于2021年年中的市场:彼时大型生物医药公司密集上市,融资尘埃落定之后,板块随即进入长达数年的估值消化与优胜劣汰。
4、这一次会不一样吗?
AI科技这一轮资产证券化的主力军已经基本就位:存储看长鑫科技(7月登陆科创板,募资666.07亿元,为年内最大IPO),GPU看摩尔线程、沐曦股份、壁仞科技(港股)与燧原科技(9月11日上市后,“AI芯片四小龙”正式齐聚资本市场),先进封装看盛合晶微(4月上市),机器人看宇树科技,大模型看智谱与MiniMax(1月先后登陆港股,如今一个拟回A募资150亿元、一个已启动科创板辅导)。
再往前数,还有寒武纪、晶合集成等更早完成证券化的一批。
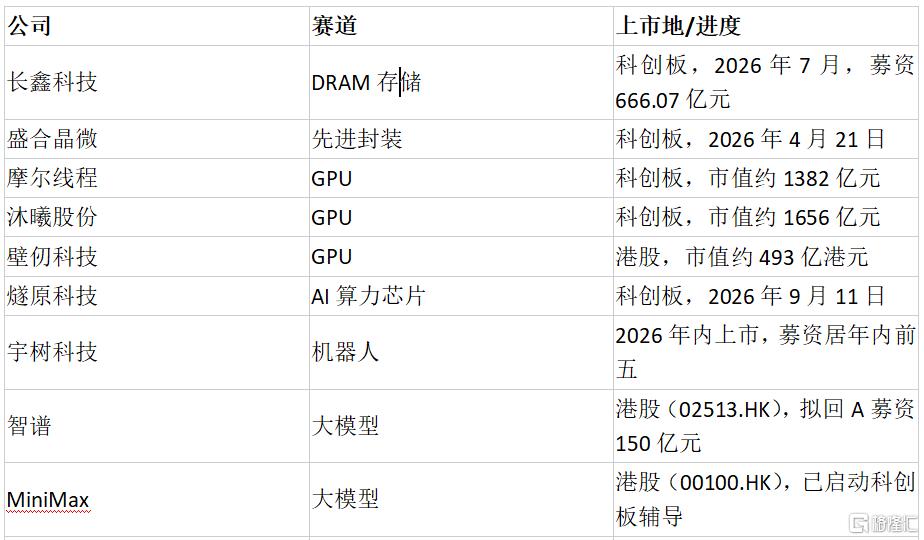
表4:本轮科技资产证券化代表公司(截至2026年10月),格隆汇整理
现在就剩长江存储、DeepSeek、月之暗面、昆仑芯、新凯来这几家。长江存储已经递表,月之暗面9月起资本化明显提速,这一轮科技资产证券化已经接近尾声了。哪一天等剩下几个大的全部上市,“托举”的诉求自然也就没有了。
按照现在市场的节奏,这些企业大概率要在明年陆续发行。如果刚好赶上3、4月的财报季,部分科技公司的业绩兑现还不错,市场情绪回暖,伴随IPO发行,上下同喜——政策端把证券化的尾巴收得漂亮,市场端也乐于为新股给出定价。
但是这之后呢?
乐观的人,可以期待一下李录的“目标—代价”框架成真。这是他今年10月在哥伦比亚大学演讲中的核心追问:过去50年,中国大约每十年设定一个发展目标,并为实现目标付出沉重代价——工业化的代价是环境,城市化的代价是房价;在任何一个时点,你都要想清楚,自己究竟是国家要支持的目标,还是实现目标所要付出的代价?至于股市,李录的回答是:在某个时刻,股市必然要成为那个目标,因为股权是唯一一种既随着经济增长而增长、又能反过来推动经济增长的资产。房地产在退,财富载体必须换。
照这个框架,下一个目标指向权益资产。
那么这时候收紧IPO,就有可能是在为净化资本市场做准备。
但是客观理性的人,看看前面的分析就明白了:这时候该发的不该发的都上完了,才说要收紧,之前怎么不控制一下节奏呢?就像一个人说要打你100次,已经打了你99下之后才说他不打了、要收手了,你就能相信他从此改邪归正、做个好人?
所以这时候IPO降速,与其说是呵护市场,不如说更像一场交付验收:该圈的钱已经圈完,该上的公司基本上了,资本市场的“圈”字写到了收笔。接下来市场要面对的,未必是“新股不再抽血”的利好,而更可能是“勾圈K”的最后一章——同一赛道里的公司互相PK、互相KO,估值从雨露均沾转向向幸存者集中。
对投资者而言,真正的问题不是IPO发多发少,而是想清楚自己站在哪里。如果相信李录的框架,权益资产是下一个十年的“目标”,那么当下的降速与出清,恰恰是在为那个目标打扫场地;如果更相信眼前的历史经验,那么至少应该记住:在“融资市”里,一级市场功成身退的时刻,往往正是二级市场开始消化供给的时刻。
目标,还是代价?每一个参与这个市场的人,迟早都要回答这个问题。