 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

近期,一家来自东莞的汽车零部件企业更新了上市材料。
格隆汇获悉,广东正扬传感科技股份有限公司(简称“正扬科技”)于11月2日更新全套IPO申报文件并披露首轮问询回复,保荐机构为华泰联合证券。
这家公司与A股有过一段渊源,2023年6月28日,正扬科技申报深市主板获受理,在2024年度报出亏损后,于2025年7月19日撤回申请;2026年5月7日转战创业板再获受理。
公司选择的上市标准为“预计市值不低于15亿元,最近一年净利润为正且营业收入不低于4亿元”。本次拟公开发行不超过1.37亿股、不超过发行后总股本的25%,预计募资12亿元。
01
专注于尿素传感器等汽车零部件领域,总部位于东莞市
正扬科技的前身东莞正扬电子机械有限公司成立于2004年9月,2022年8月整体变更为股份公司,总部位于广东省东莞市。
本次发行前,顾一新、田虹夫妇通过西方商贸及东莞正昇等持股平台合计控制公司81.18%的表决权。
外部股东阵容里有安鹏智行(北汽产投)、美智二期(美的资本)、建发梵宇(建发股份旗下)、华宝新能(创业板上市公司)等。
在2025年11月的老股转让中,对应公司整体估值约27.7亿元。
公司实际控制人顾一新、田虹均为中国台湾籍自然人。顾一新出生于1954年,轮机专业出身,1979年至1999年在台湾地区公共系统任职,此后南下广东,2004年到东莞创办正扬;田虹毕业于杭州电子科技大学工业经济财务专业,现任公司副董事长。
正扬科技是一家全球化汽车零部件供应商,有两大产品线:
传感器及总成产品,包括尿素品质传感器、尿素液位传感器、尿素箱总成以及其他温度、压力、燃油等传感器、配件,形成垂直一体化产品体系;
新能源产品,包括冷板、PTC 加热器、水冷机组、管路等新能源热管理零部件及系统。
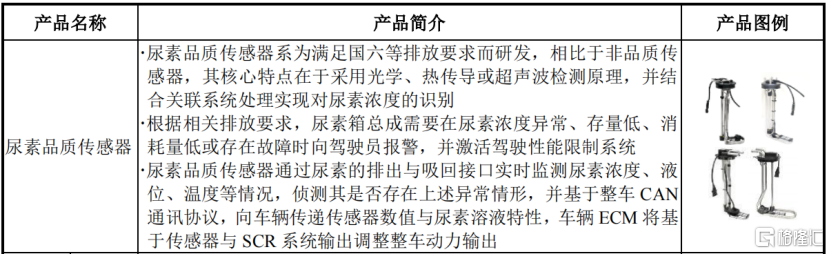
尿素品质传感器介绍,来源:招股书
公司的传感器及总成产品广泛应用于道路车辆、非道路机械、船舶等领域,公司已取得全球超100家主机厂的一级供应商供货资质,客户覆盖山东重工(潍柴)、康明斯、卡特彼勒、戴姆勒、佩卡、Traton等,2026年上半年前五大客户收入占比32.41%。
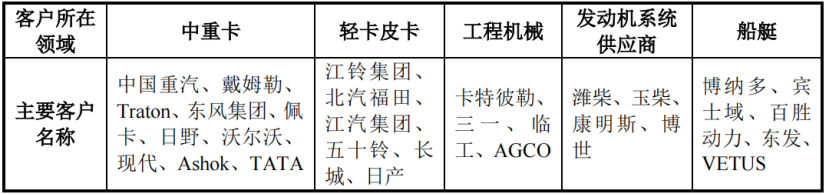
主要客户情况,来源:招股书
第二增长曲线是新能源热管理,为公司基于各类传感器、热管理领域的技术与工艺积累而新拓展的产品体系,产品主要应用于新能源汽车、储能等行业的热管理领域。
报告期内公司的新能源产品逐步实现量产,并陆续向三一集团、东风集团、深向科技、五菱新能源、江汽集团、长城汽车、绿控传动、国轩象铝等知名企业批量供货。
生产端,公司在中国、美国、墨西哥、荷兰、印度、泰国六地设有生产基地或子公司,截至2026年6月底,公司员工总数5274人。
公司本次计划募资12亿元,投向搬迁、技改及信息化升级项目(5.5亿元)、新能源产品建设项目(3亿元)、技术研发中心项目(2亿元)及补充流动资金(1.5亿元)。
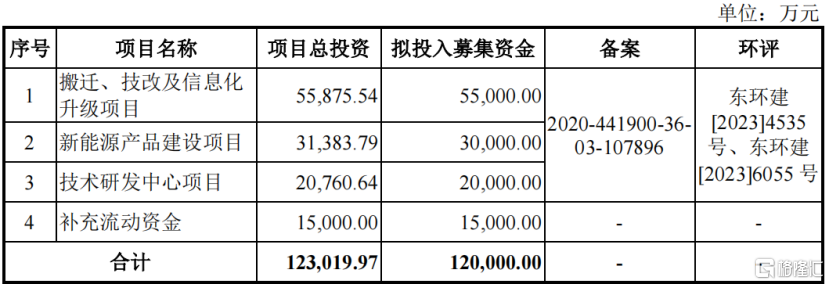
募集资金用途,来源:招股书
02
报告期内收入有所增长,2024年产生亏损
财务数据上,2023年、2024年、2025年、2026年1-6月,公司营业收入分别为22.99亿元、22.42亿元、26.16亿元、14.46亿元;归母净利润分别为1.96亿元、-9112.21万元、2.01亿元、1.06亿元。
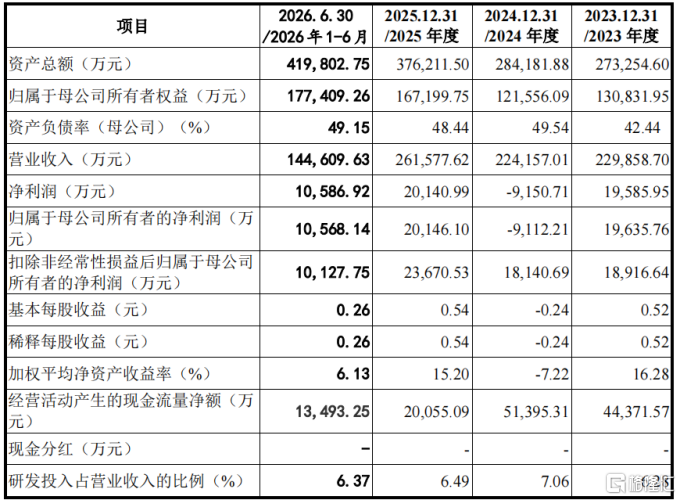
主要财务数据,来源:招股书
2024年产生亏损,主要是因为当年公司就与美国SSI Technologies的专利纠纷计提了较高金额的预计负债,息税折旧摊销前利润因此从3.57亿元骤降至310万元,2025年随经营恢复回升至3.53亿元。
从地区来看,报告期各期公司境外主营业务收入分别为12.21亿元、12.88亿元、14.49亿元和7.71亿元,占主营业务收入的比例大致在55%左右。
其中,亚洲、北美洲、欧洲是主要出口地区,主要境外客户TE、佩卡、康明斯、戴姆勒、卡特彼勒的主力工厂均分布于此。
分产品而言,公司2025年传感器收入13.82亿元、占主营业务收入的54.31%,单位均价从226.58元/个升至244.87元/个;尿素箱总成收入7.66亿元、占30.08%。
报告期内新能源收入分别为847.72万元、3987.64万元、1.81亿元和1.44亿元,占主营业务收入比重从0.38%升至10.31%。中汽协数据测算,公司PTC加热器在中国商用车领域的市占率为9.01%。
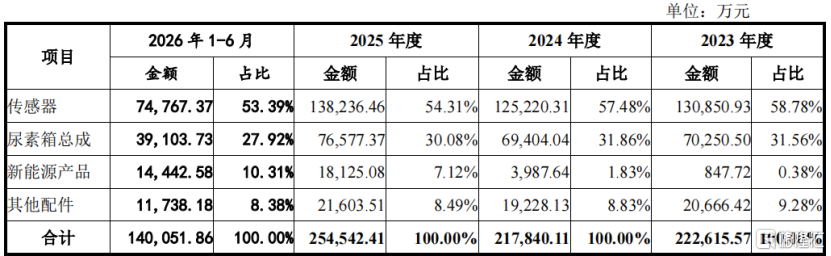
主营业务收入按产品类型划分,来源:招股书
值得注意的是,报告期内公司新能源产品单位均价从464.56元/个一路降至51.99元/个。
招股书称,一方面,2023 年新能源产品出货主要以样品为主,出货量较小,样品单位均价较高。2024 年、2025 年及 2026 年 1-6 月,公司部分新能源产品实现量产,销售量逐步放大,规模效益逐步显现,单位均价有所下降。
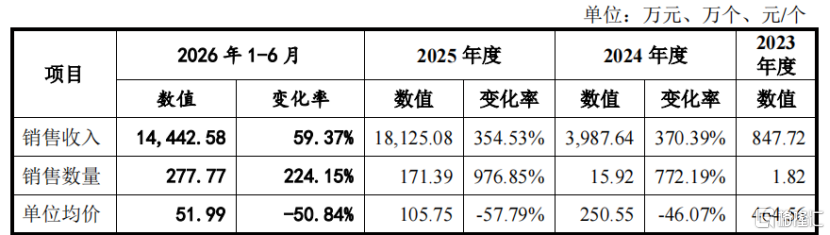
公司的新能源产品的销售收入、销售数量和单位均价,来源:招股书
报告期各期,正扬科技主营业务毛利率分别为31.36%、33.66%、32.92%和33.58%,高于同行平均水平,招股书归因于产品自制率高、集成度高、境外定价较高等因素。
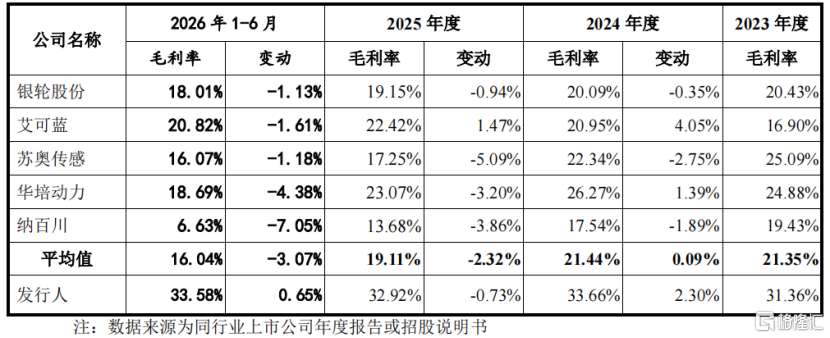
可比公司主营业务毛利率数据对比情况,来源:招股书
2023年至2025年累计研发投入4.72亿元、占营收比例超过6%。
现金流方面,公司投资活动产生的现金流量净额均为负值,报告期内累计净流出12.49亿元。截止2026年6月底,公司账上现金及现金等价物约6.04亿元。
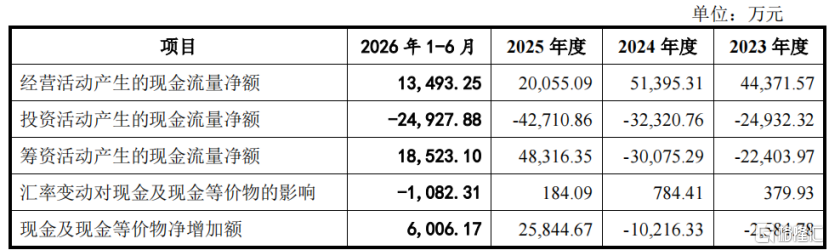
现金流量表概要,来源:招股书
03
全球主要竞争对手为TE、安费诺等国际巨头
SCR(选择性催化还原)是目前柴油发动机尾气脱硝的主流技术路线,尿素品质传感器负责监测尿素溶液的浓度、品质与液位,尿素箱总成则是SCR系统的“燃料箱”,两者共同保障尾气排放达标。
可以说,只要柴油发动机还需要排放达标,就需要这套东西。
SCR 后处理系统主要包括催化单元、尿素箱总成、尿素管路及喷射控制等核心单元,其中尿素箱总成集成了温度、液位、浓度等各类传感器。
市场规模上,根据PW Consulting数据,2025年全球柴油机SCR市场规模为148.5亿美元(折合约1042.89亿元),预计2032年达到242.0亿美元(约1699.52亿元);
按尿素箱总成、尿素品质传感器占SCR系统价值量的比例测算,全球尿素箱总成市场将从2025年的183.65亿元增至2032年的299.29亿元,尿素品质传感器从73.42亿元增至119.65亿元。
此外,非道路机械SCR市场规模2025年为30.75亿美元、2035年将达54.17亿美元,全球船舶排放系统传感器市场2025年为5.71亿美元、2032年将达10.70亿美元。
格局上,尿素传感器领域除正扬科技外,竞争格局较为分散、其他对手规模较小,全球主要竞争对手为TE、安费诺等国际巨头;
尿素箱总成因运输成本存在区域化特征,国内对手天雄科技、楷世环保等规模均相对较小。
具体而言,根据中国内燃机工业协会证明,尿素传感器中国市场占有率2015-2024年度连续10年排名第一;
根据首轮问询函,公司的核心产品尿素传感器在中国、印度、北美、欧洲等市场的市场占有率均超过 50%,排名市场第一,市场地位较高,且全球主要竞争对手为 TE、安费诺等国际巨头。
公司新切入的新能源热管理赛道则集中度高,电装、翰昂、法雷奥、马勒、三花智控五家合计占2024年全球汽车热管理市场77.9%的份额。