 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

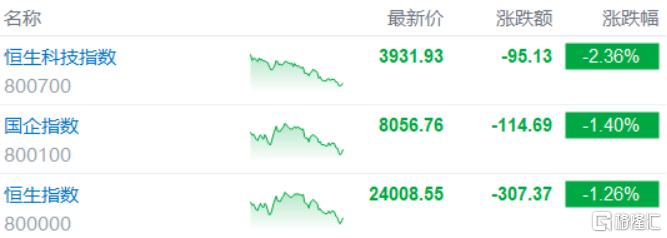
11月12日,市场情绪依旧低迷,港股三大指数午后跌幅进一步扩大,恒生科技指数最终收跌2.36%报3931点,恒生指数跌1.26%险守24000点,国企指数跌1.4%报8056点。
盘面上,大型科网股集体下跌是拖累大市下跌主要原因之一,阿里巴巴大跌近7%,京东跌3%,腾讯跌2.6%,百度跌2.29%,美团跌1%;应用软件类板块跌幅较大,AI“双雄”智谱、MINIMAX跌幅明显;黄金股重挫,紫金黄金国际大跌超10%,灵宝黄金、赤峰黄金跟跌;存储半导体股、光通信与PCB概念股冲高后跌幅也明显扩大,胜宏科技跌近7%,长飞光纤光缆跌超6%,建滔积层板跌5.56%;机器人概念股、脑机接口概念股、汽车股、手游股、锂电池股等纷纷下跌。另一方面,生物医药股、农产品股、啤酒股少部分板块逆势上涨,其中,新股新荷花上市第二日再度大涨26%,百威亚太涨2.2%;猪肉概念股、乳制品股等诸多消费股普遍活跃。
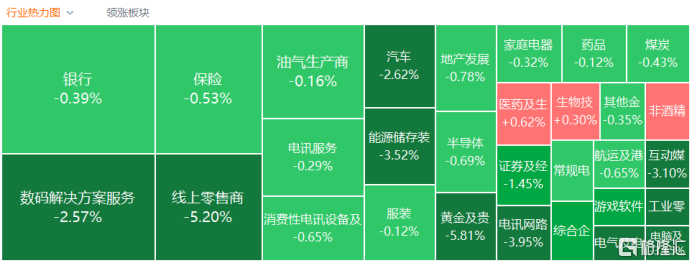
具体来看:
大型科网股集体下跌是拖累大市下跌主要原因之一,阿里巴巴大跌近7%,京东跌3%,腾讯跌2.6%,百度跌2.29%,美团跌1%。
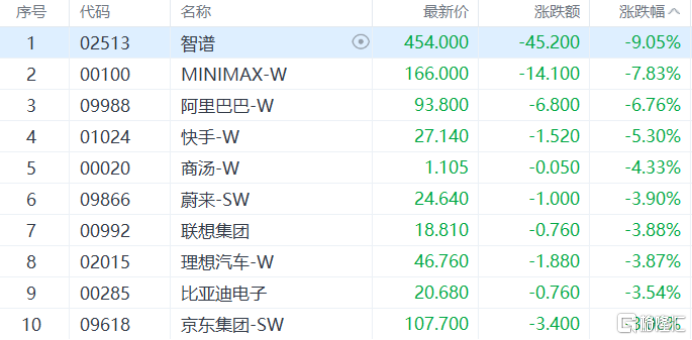
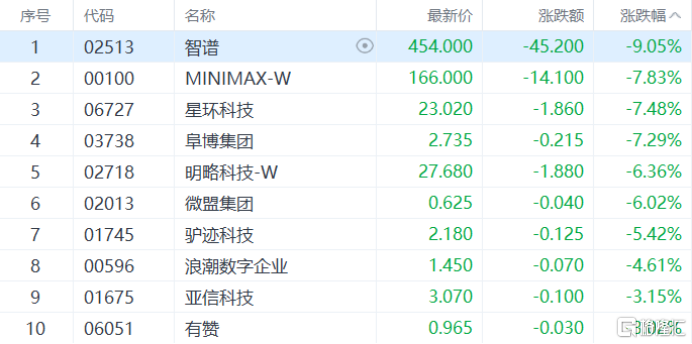
应用软件类板块跌幅较大,AI“双雄”智谱、MINIMAX跌幅明显。
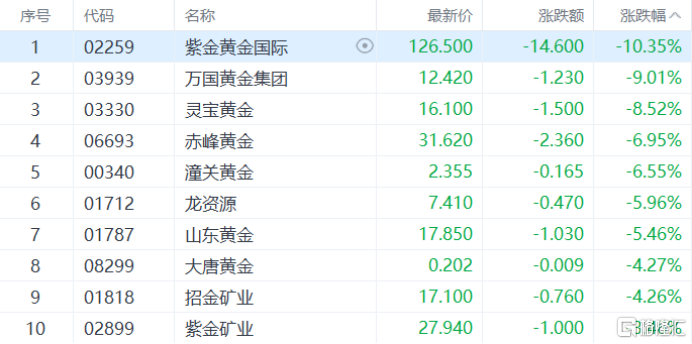
黄金及贵金属重挫,紫金黄金国际大跌超10%,灵宝黄金、赤峰黄金跟跌。
消息面上,美国10月通胀数据环比超预期,市场已完全消化12月加息25个基点的预期,并预计2027年还将加息两次。北京时间11月12日凌晨,现货黄金跌穿4000美元/盎司。
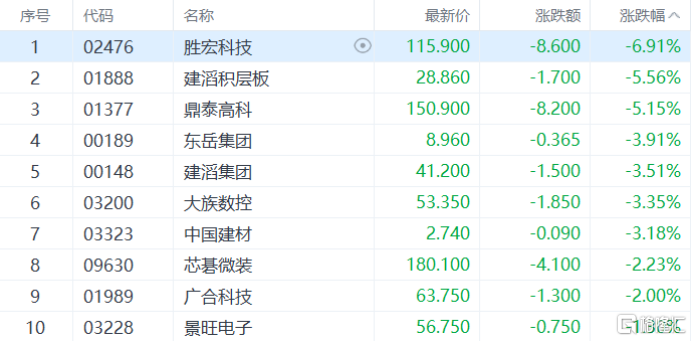
存储半导体股、光通信与PCB概念股冲高后跌幅也明显扩大,胜宏科技跌近7%,长飞光纤光缆跌超6%,建滔积层板跌5.56%。
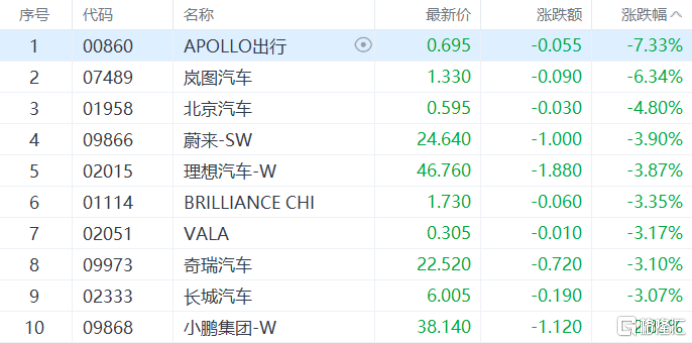
汽车股走软,岚图汽车跌超6%。
消息面上,国内销量持续承压,出口是唯一亮点。数据显示,10月汽车国内销量195万辆,同比下降26.6%,同比降幅已连续7个月超过20%;10月汽车出口106.6万辆,同比增长60.2%,月度出口量连续5个月保持在100万辆以上。花旗报告指出,11月首周电动车订单环比增长4%,趋势“略为正面”,但预计11月新能源零售同比仍将下跌5.9%。
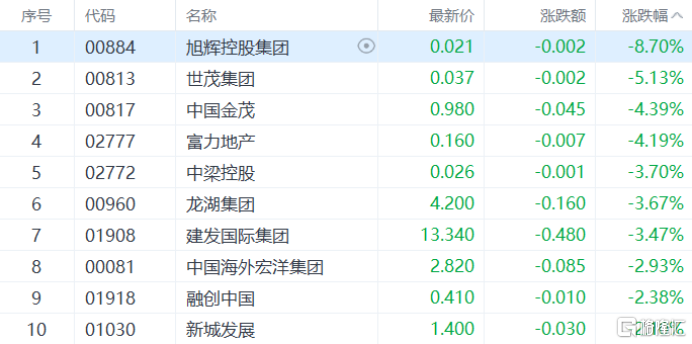
内房股弱势,旭辉控股跌超8%。
消息面上,克而瑞监测的2026年第44周数据显示,35城新建商品住宅成交面积环比减少30%,同比减少6%,已回落至年内周均水平以下。花旗研报指出,中国物业板块出现“市况改善但盈利及股本回报率恶化”的矛盾,认为2027年才是核心城市楼价复苏的关键一年,对2026年第四季仍保持审慎。
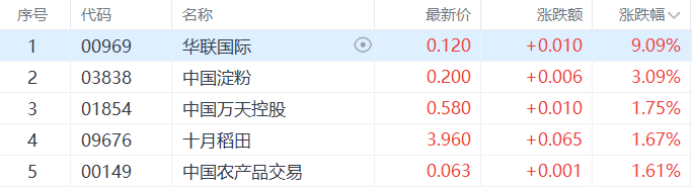
农产品股拉升,华联国际涨9.09%,中国淀粉、十月稻田等多股跟涨。
消息面上,11月12日,商务部新闻发言人何亚东在例行新闻发布会上表示,“300亿对300亿”对等降税框架安排有利于稳定和拓展中美双边贸易,中美两国工商界对此都抱有较高期待。希望美方与中方共同努力,尽快推动这一安排落地见效,为两国农产品贸易创造更多有利条件。
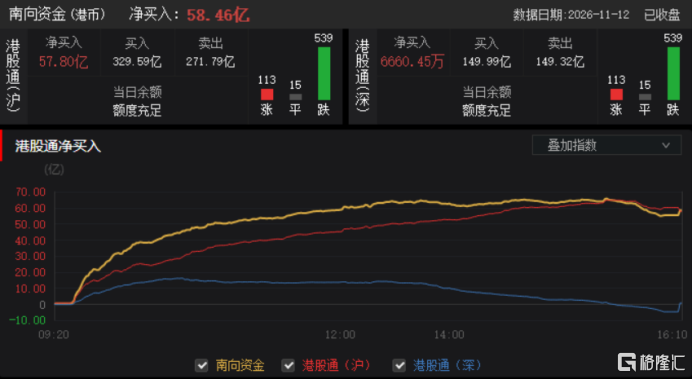
今日,南向资金净买入58.46亿港元,其中港股通(沪)净买入57.8亿港元,港股通(深)净买入6660.45万港元。
展望后市,申万宏源认为,2026年港股“价值明显跑赢成长”,主因是科技板块盈利与估值的双杀。该机构预计,2027年全球交易主线的风向可能发生变化,港股具备均值回归的空间:流动性“抽水端”压力有望缓和,科技成长股盈利下修形成的低基数效应将于2027年上半年集中体现,且过去十年港股从未出现连续两年杀估值行情。