 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 社区
 会员

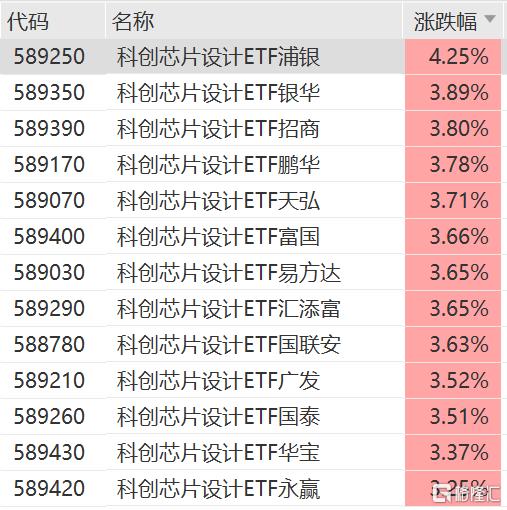
芯片股集体走强,科创芯片设计ETF浦银涨4.25%,科创芯片设计ETF银华涨3.89%,科创芯片设计ETF招商涨3.80%,科创芯片设计ETF鹏华涨3.78%,科创芯片设计ETF天弘涨3.71%,科创芯片设计ETF富国涨3.66%,科创芯片设计ETF易方达涨3.65%,科创芯片设计ETF汇添富涨3.65%,科创芯片设计ETF国联安涨3.63%,科创芯片设计ETF广发涨3.52%,科创芯片设计ETF国泰涨3.51%,科创芯片设计ETF华宝涨3.37%,科创芯片设计ETF永赢涨3.25%。
科创芯片设计ETF跟踪上证科创板芯片设计主题指数,聚焦芯片设计环节,是市场上纯正设计主题指数,数字芯片设计和模拟芯片设计为该指数的前两大权重行业,合计占比超90%,成份股包括澜起科技、寒武纪、海光信息、佰维存储、芯原股份等。
消息面上,苹果全新Macmini(2026款)将于9月22日发售,搭载全新M6芯片和M5Pro芯片,售价6999元起。
隔夜美股三大指数集体收涨,半导体芯片股集体大涨,费城半导体指数涨4.29%,创8月4日以来最佳单日表现。
其中,AMD涨约10%,再创新高,市值首次突破1万亿美元,居全球上市公司总市值第16位,成为第四家跻身“万亿美元俱乐部”的美国芯片公司。ARM涨超17%,英特尔、Meta、高通等涨超9%。
市场分析人士指出,芯片股大涨,主要原因是Meta的AI智能体Muse发布后迅速走红,重新点燃了市场对CPU的热情。由于CPU是运行这类智能体的必需芯片,其需求预期随之升温。分析师称,AI智能体的普及将推高推理和基础设施负载,从而利好服务器CPU需求。
全球功率半导体厂商多轮调价 行业步入高景气周期。
2026年,AI驱动功率半导体高景气,全球功率半导体厂商多轮调价,英飞凌、德州仪器、意法半导体、安森美相继落地涨价动作。财通证券表示,功率半导体本轮涨价行情核心增量在于海外IDM(集成器件制造商)库存策略发生结构性转变,企业主动以原厂冗余备货对冲行业供给缺口,是厂商基于真实供需短缺做出的主动经营调整,确认本轮景气的持续性与真实性。同时,强茂、台半等台系功率厂商计划10月对现货产品再度提价10%—15%。受益于行业高景气,部分公司上半年业绩大幅增长,华虹宏力、东微半导、芯联集成-U、立昂微等多只个股上半年归母净利同比增长超100%。另外,华虹宏力、东微半导、芯联集成-U等公司,今明年机构一致预测净利增速均超40%。
此外,据Wind数据,全球半导体销售方面,2026年7月全球半导体销售额达1468亿美元,较6月的1379亿美元环比增长6.4%,环比增速有所下降。自2025年下半年起,受AI算力需求爆发驱动,DDR5(16G)现货平均价持续上升,但2026年已经趋于平稳,本周小幅上涨1.7%。NANDFlash涨价更为明显,2025年9月后,价格进入高速上升阶段,截至2026年7月底,合约平均价较2025年9月底增长6.9倍。2026年7月增速有所下降,市场步入高价停滞期,主要系价格持续高企导致下游模组厂面临沉重的成本与资金压力,利润遭到严重压缩,终端消费需求跟进乏力。在此背景下,买方转为保守观望,普遍采取调降采购预算或延后拉货的防御性策略,短期内缺乏进一步拉升空间。SSD进口价格从2025年9月暴涨启动、到2026年上半年加速冲高、近期处于高位震荡,2026年7月仍保持了11.8%的涨幅。NANDFlash成本占SSD物料比重较高,上游晶圆价格的持续上涨传导至终端产品。
国金证券指出,国内晶圆厂扩产加速、先进芯片工艺升级、存储芯片扩产加速、海外设备交期拉长,国产设备份额提升继续兑现,继续看好半导体设备板块订单增长加速;英伟达CEO黄仁勋9月17日表示,随着人工智能(AI)加速导入不同产业,公司预期未来一年芯片销量将增长一倍,延续他对AI需求前景的乐观看法,AI可为各行各业带来庞大效益,应用范围持续扩张,黄仁勋最新说法显示,英伟达仍认为市场需求远高于目前可供应的产能,芯片出货增长关键将取决于供应链能否及时扩充;Token数量的爆发式增长,带动了ASIC强劲需求,我们研判谷歌、亚马逊、Meta、Open AI及微软的ASIC数量,2026-2027年将迎来爆发式增长;整体来看,继续看好AI覆铜板/PCB及核心算力硬件、半导体设备及苹果产业链。